¿Por qué es importante controlar la depreciación de los activos fijos?
 Las empresas realizan inversiones constantemente para mantener y mejorar sus operaciones. Compran vehículos, computadoras, maquinaria, mobiliario, equipos industriales, herramientas e instalaciones que les permiten desarrollar sus actividades. Sin embargo, estos bienes pierden valor con el paso del tiempo, por el uso, el desgaste o los avances tecnológicos.
A este proceso se le conoce como depreciación de activos fijos.
Administrar correctamente este concepto es fundamental para mantener información financiera confiable, tomar mejores decisiones y conocer el valor real de los bienes que forman parte del patrimonio de una organización.
El Software de Activos Fijos (SAF) de software-activos.com.mx está orientado a facilitar la administración y el control de los bienes empresariales, ayudando a centralizar la información y reducir las tareas manuales relacionadas con su gestión.
Es importante distinguir entre la depreciación contable, la depreciación fiscal y los incentivos fiscales de depreciación acelerada. Aunque están relacionados, no significan exactamente lo mismo. Por eso, antes de configurar cualquier cálculo, es necesario conocer las reglas aplicables a cada activo y a cada empresa.
En este artículo explicaremos cómo funciona la depreciación acelerada, qué beneficios puede aportar un sistema SAF y por qué automatizar el control de activos fijos puede convertirse en una ventaja administrativa y financiera.
¿Qué es la depreciación de activos fijos y por qué debe controlarse?
La depreciación es el reconocimiento de la pérdida del valor de un activo a lo largo de su vida útil. Esta disminución puede producirse por el desgaste físico, el uso constante, el paso del tiempo o la obsolescencia tecnológica.
Por ejemplo, una empresa que compra maquinaria industrial por $500,000 pesos no debería considerar que ese equipo conservará el mismo valor durante toda su vida operativa. Con el paso de los años, su capacidad productiva y su valor económico pueden disminuir.
Lo mismo sucede con:
· Automóviles y camionetas.
· Computadoras y servidores.
· Maquinaria industrial.
· Mobiliario de oficina.
· Equipos de comunicación.
· Herramientas y equipos especializados.
· Instalaciones y construcciones.
La depreciación permite distribuir el costo de determinados activos durante los periodos en los que se espera utilizarlos, de acuerdo con las políticas contables aplicables.
1.1 ¿Qué sucede cuando una empresa no controla su depreciación?
Cuando los registros se administran manualmente o mediante hojas de cálculo independientes, pueden aparecer diferentes problemas:
1. Valores contables desactualizados.
2. Cálculos incorrectos.
3. Activos duplicados.
4. Bienes que ya no existen físicamente, pero siguen registrados.
5. Dificultad para identificar activos completamente depreciados.
6. Información incompleta para auditorías.
7. Diferencias entre los registros contables y el inventario físico.
Estos problemas pueden afectar la calidad de la información financiera y dificultar las decisiones de inversión.
Por eso, implementar un Software de Activos Fijos es una decisión importante para cualquier organización que administra un patrimonio considerable.
2. ¿Qué es la depreciación acelerada?
La depreciación acelerada es un método o tratamiento que permite reconocer una mayor proporción del costo depreciable de un activo durante los primeros periodos de su vida útil, en comparación con un método lineal.
Su objetivo es reflejar de manera más adecuada determinados patrones de consumo de beneficios económicos o aprovechar un tratamiento fiscal especial cuando la legislación lo permite.
Es importante señalar que existen dos contextos diferentes:
Depreciación acelerada contable: responde a un método de depreciación que busca representar cómo se consumen los beneficios económicos del activo. Debe estar respaldado por una política contable y por las normas aplicables.
Deducción fiscal acelerada: es un beneficio establecido por disposiciones fiscales específicas que permite deducir una inversión conforme a porcentajes y condiciones especiales.
En México, no debe suponerse que cualquier empresa puede aplicar libremente una depreciación fiscal acelerada. La Ley del Impuesto sobre la Renta establece porcentajes máximos y reglas para la deducción de inversiones, además de tratamientos especiales cuando existe un estímulo fiscal vigente.
2.1 ¿Cómo funciona este método?
Imaginemos que una empresa compra una máquina para su planta de producción.
Si utiliza un método lineal, puede distribuir el importe depreciable en cantidades iguales durante su vida útil.
En cambio, con un método acelerado, la depreciación reconocida será mayor en los primeros años y menor en los siguientes.
Ejemplo ilustrativo, no constituye una tasa fiscal autorizada.
Año Depreciación lineal Depreciación acelerada
1 $100,000 $200,000
2 $100,000 $150,000
3 $100,000 $100,000
4 $100,000 $50,000
5 $100,000 $0
Total $500,000 $500,000
La diferencia está en el momento en que se reconoce el gasto, no necesariamente en el importe total depreciable.
2.2 ¿Cuándo puede resultar conveniente?
Puede ser apropiada cuando el activo genera una mayor parte de sus beneficios económicos durante los primeros años o cuando existe un estímulo fiscal que permite un tratamiento especial.
Algunos ejemplos de bienes que pueden requerir un análisis particular son:
· Equipos tecnológicos que pierden vigencia rápidamente.
· Maquinaria sometida a uso intensivo.
· Equipos de producción con alta demanda operativa.
· Vehículos utilizados en actividades empresariales.
· Equipos especializados sujetos a obsolescencia.
La decisión debe considerar el uso real del bien, su vida útil, su valor residual y las disposiciones fiscales correspondientes.
3. Diferencias entre depreciación tradicional y depreciación acelerada
Aunque ambos métodos buscan reconocer la depreciación de un activo, su comportamiento es distinto.
Característica Método lineal Método acelerado
Distribución Uniforme Mayor al inicio
Primeros años Gasto constante Gasto más elevado
Años posteriores Gasto constante Gasto decreciente
Aplicación Según vida útil Según patrón de consumo o reglas aplicables
Planeación Más sencilla Requiere mayor análisis
Control Necesita registros Necesita registros y parámetros específicos
3.1 El impacto en los estados financieros
La elección del método puede modificar el importe del gasto por depreciación reconocido en cada periodo.
Por ejemplo, una empresa que utiliza maquinaria con un desgaste particularmente intenso durante sus primeros años podría considerar un método acelerado para reflejar mejor el consumo de sus beneficios económicos.
Esto puede afectar:
· El resultado contable.
· El valor neto de los activos.
· Los indicadores de rentabilidad.
· La información utilizada por los inversionistas.
· La planeación de reemplazo de maquinaria.
Sin embargo, el método contable no debe modificarse únicamente para obtener un resultado financiero más conveniente.
3.2 ¿Por qué es necesario utilizar un sistema especializado?
Cuando una organización tiene decenas, cientos o miles de activos, administrar diferentes métodos y calendarios mediante hojas de cálculo puede convertirse en una tarea complicada.
Un sistema SAF permite organizar la información y facilitar el seguimiento de los bienes.
La ventaja principal es contar con información centralizada para consultar el historial de cada activo y dar seguimiento a sus valores.
4. Importancia de la depreciación para la administración financiera
La depreciación no es solamente un cálculo contable. También es una herramienta que ayuda a comprender cómo se comporta el patrimonio de una empresa.
Cuando la administración conoce el valor de sus activos, puede tomar decisiones más informadas sobre mantenimiento, sustitución, renovación y adquisición de nuevos equipos.
4.1 Conocer el valor contable de los bienes
Una empresa necesita identificar cuánto ha invertido en sus activos y qué valor neto mantienen después de reconocer la depreciación acumulada.
Esta información permite tener una visión más clara del patrimonio empresarial.
4.2 Planear la renovación de equipos
Si una computadora, vehículo o máquina está llegando al final de su vida útil, la organización puede comenzar a planear su reemplazo.
De esta forma, evita esperar hasta que el equipo presente fallas que afecten la operación.
4.3 Mejorar la información para auditorías
La documentación de cada activo permite respaldar su adquisición, ubicación, asignación, depreciación y situación actual.
Esto resulta especialmente importante para empresas que deben atender auditorías internas, externas o revisiones financieras.
4.4 Facilitar la toma de decisiones
Un inventario actualizado permite identificar qué activos siguen siendo productivos, cuáles necesitan mantenimiento y cuáles podrían venderse o darse de baja.
En pocas palabras, conocer los activos ayuda a administrar mejor los recursos de la organización.
5. ¿Qué es SAF y cómo ayuda a controlar los activos fijos?
SAF (Software de Activos Fijos) es una solución tecnológica enfocada en facilitar la administración de los bienes que pertenecen a una empresa.
Su propósito es ayudar a centralizar la información relacionada con los activos y mejorar el control de los procesos administrativos que los acompañan.
En lugar de depender de diferentes archivos, documentos y registros independientes, una organización puede trabajar con una herramienta especializada para organizar su información.
Puedes conocer la solución en: https://software-activos.com.mx/
5.1 ¿Qué información debe administrarse?
Un control adecuado de activos fijos debe considerar, como mínimo, los siguientes datos:
Información Descripción
Número de activo Identificador único
Descripción Nombre y características del bien
Categoría Tipo de activo
Fecha de adquisición Fecha de compra
Valor de adquisición Importe original
Ubicación Área o sucursal
Responsable Persona asignada
Vida útil Periodo estimado de utilización
Valor residual Importe estimado al final de su vida útil
Depreciación acumulada Importe reconocido
Valor neto Valor después de depreciación
La calidad de estos datos es fundamental para realizar cálculos confiables.
6. Funcionamiento de la depreciación acelerada en SAF
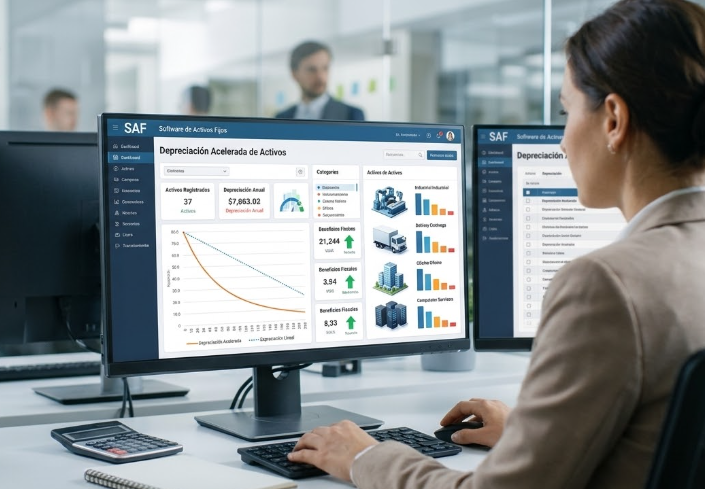
Uno de los aspectos más importantes de un Software de Activos Fijos es su capacidad para facilitar el seguimiento de los valores contables y fiscales de los bienes.
En el caso de SAF, el sitio oficial presenta funcionalidades relacionadas con la depreciación contable y fiscal, la consulta de informes, la administración de activos y la exportación de información a Excel y CSV.
Administra tus Activos
Para comprender cómo puede utilizarse el sistema en un proceso de depreciación acelerada, conviene dividir el trabajo en diferentes etapas.
6.1 Primera etapa: identificación del activo
Todo comienza con el registro del bien que adquirió la empresa.
Por ejemplo:
· Nombre: maquinaria industrial.
· Número de identificación: MAQ-001.
· Fecha de adquisición: 15 de enero de 2026.
· Valor de adquisición: $500,000.
· Departamento: producción.
· Responsable: gerente de planta.
· Ubicación: planta industrial.
Esta información permite identificar el activo y relacionarlo con su documentación.
6.2 Segunda etapa: clasificación del activo
Después de registrar el bien, es necesario determinar a qué categoría pertenece.
No todos los activos tienen las mismas características ni se deprecian de la misma manera.
Una empresa puede clasificarlos de la siguiente forma:
Categoría Ejemplos
Equipo de cómputo Computadoras, servidores e impresoras
Mobiliario Escritorios, sillas y archiveros
Transporte Automóviles y camionetas
Maquinaria Equipos de producción
Instalaciones Adaptaciones y construcciones
Comunicaciones Equipos de telecomunicaciones
La clasificación facilita la asignación de políticas de depreciación y los criterios de control.
6.3 Tercera etapa: establecer el método de depreciación
En esta etapa se determina cómo se reconocerá la depreciación del activo.
Entre los métodos contables que pueden utilizarse, dependiendo de las circunstancias y de las normas aplicables, se encuentran:
· Método lineal.
· Método de saldo decreciente.
· Método de unidades de producción.
Para aplicar un método acelerado, la empresa debe contar con los criterios correspondientes y establecer las condiciones de cálculo.
En el ámbito fiscal, se deben identificar los porcentajes y estímulos que realmente correspondan al contribuyente.
6.4 Cuarta etapa: cálculo de la depreciación
Una vez que se cuenta con los datos necesarios, se puede determinar el importe de depreciación del periodo.
En un sistema especializado, el objetivo es facilitar el manejo de estos cálculos y evitar que el personal tenga que reconstruir manualmente cada operación.
El sitio de SAF destaca la posibilidad de consultar informes de depreciación y exportar información a Excel o CSV.
Administra tus Activos
6.5 Quinta etapa: consulta de reportes
Los reportes permiten conocer el comportamiento de los activos durante un periodo determinado.
Entre los datos que conviene revisar están:
· Valor original.
· Depreciación del periodo.
· Depreciación acumulada.
· Valor neto contable.
· Fecha de adquisición.
· Categoría del activo.
· Situación del bien.
La disponibilidad de esta información facilita el trabajo del departamento contable y administrativo.
La ventaja de SAF es que permite trabajar con la información de los activos desde una plataforma especializada, en lugar de depender exclusivamente de múltiples hojas de cálculo.
7. Registro y clasificación de activos fijos en SAF
Un buen proceso de depreciación comienza con un inventario confiable.
No tiene sentido automatizar cálculos si la información inicial está incompleta o contiene errores.
Por ello, una empresa debe establecer un procedimiento para registrar correctamente cada activo.
7.1 Información necesaria para dar de alta un activo
Es recomendable contar con:
1. Factura o documento de adquisición.
2. Fecha de compra.
3. Valor original.
4. Descripción del bien.
5. Número de serie.
6. Ubicación física.
7. Área responsable.
8. Clasificación contable.
9. Vida útil estimada.
10. Método de depreciación aplicable.
Esta información permite construir un historial que acompañe al activo durante su permanencia en la empresa.
7.2 Identificación y control físico
Además del registro financiero, es importante conocer dónde se encuentra cada bien.
Una computadora puede cambiar de departamento, una impresora puede trasladarse a otra sucursal y un vehículo puede asignarse a un nuevo responsable.
Si estos movimientos no se documentan, el inventario pierde confiabilidad.
Por eso, el control de activos debe combinar la información financiera con el seguimiento administrativo y físico.
7.3 Ventajas de tener un inventario centralizado
Un inventario centralizado permite:
· Consultar los bienes registrados.
· Identificar responsables.
· Detectar registros d
duplicados.
· Facilitar auditorías.
sin ubicación confirmada.
· Preparar información para cierres contables.
Cuando se combina un inventario actualizado con el seguimiento de depreciación, la empresa obtiene una visión más completa de su patrimonio.
8. Configuración de parámetros de depreciación
La configuración es una de las etapas que requiere mayor atención.
Cada activo debe contar con parámetros adecuados según su naturaleza, las políticas de la empresa y el tratamiento contable o fiscal correspondiente.
8.1 Valor original de la inversión
El valor original representa la base sobre la cual se determinará la depreciación.
Para efectos fiscales en México, el artículo 31 de la Ley del Impuesto sobre la Renta establece qué conceptos integran el monto original de la inversión y las reglas generales para su deducción.
SAT
8.2 Vida útil del activo
La vida útil es el periodo durante el cual se espera que un bien genere beneficios económicos para la organización.
Por ejemplo, una empresa puede estimar una vida útil de cinco años para determinado equipo tecnológico, siempre que esa estimación esté sustentada.
8.3 Valor residual
Es el importe que se espera recuperar al finalizar la vida útil del activo, considerando sus condiciones y costos de disposición.
Este dato es relevante para determinar el importe depreciable en términos contables.
8.4 Método de depreciación
La empresa debe establecer qué método corresponde a cada activo.
Es importante no confundir una configuración de depreciación contable acelerada con la aplicación de un estímulo fiscal.
Son cálculos relacionados, pero pueden tener bases, porcentajes y reglas diferentes.
9. Cálculo y seguimiento de la depreciación
El seguimiento periódico es fundamental para evitar diferencias entre los registros contables y la información administrativa.
Una empresa debe revisar sus activos durante cada cierre y verificar que los importes reconocidos correspondan a las políticas establecidas.
9.1 ¿Qué información debe revisarse?
Concepto Objetivo
Valor original Confirmar la inversión
Depreciación del periodo Identificar el gasto correspondiente
Depreciación acumulada Conocer el importe reconocido
Valor neto Identificar el saldo contable
Fecha de inicio Verificar el periodo de utilización
Método aplicado Comprobar el criterio utilizado
9.2 ¿Por qué automatizar el seguimiento?
Cuando el número de activos aumenta, las revisiones manuales consumen mucho tiempo.
Un sistema especializado ayuda a reducir la duplicación de actividades y facilita la consulta de información.
SAF anuncia informes de depreciación que pueden consultarse y exportarse, lo que facilita el trabajo de análisis y preparación de información.
Administra tus Activos
10. Diferencias entre depreciación contable y fiscal en México
Este punto es especialmente importante para las empresas mexicanas.
La depreciación contable busca distribuir el importe depreciable durante la vida útil del activo, conforme al marco contable aplicable.
Por otro lado, la deducción fiscal de inversiones se determina siguiendo las disposiciones de la Ley del Impuesto sobre la Renta.
10.1 ¿Qué establece el artículo 31 de la LISR?
El artículo 31 establece que las inversiones se deducen mediante la aplicación de los porcentajes máximos autorizados sobre el monto original de la inversión.
También contempla reglas sobre el inicio de la deducción, los ejercicios irregulares y la actualización correspondiente.
SAT
10.2 ¿Qué establece el artículo 34?
El artículo 34 establece porcentajes máximos de deducción para diferentes tipos de activos fijos.
Por ejemplo, contempla porcentajes específicos para construcciones y distintos bienes, de acuerdo con su clasificación legal.
SAT
No debe utilizarse un porcentaje genérico para todos los activos.
10.3 ¿Puede una empresa aplicar depreciación acelerada fiscal?
Solamente cuando existe una disposición que lo permita y se cumplen sus requisitos.
Por ejemplo, determinados decretos y estímulos fiscales pueden establecer deducciones inmediatas o porcentajes especiales para inversiones elegibles.
La empresa debe verificar:
· Vigencia del estímulo.
· Tipo de inversión.
· Actividad económica.
· Ubicación y condiciones aplicables.
· Fecha de adquisición.
· Requisitos documentales.
· Obligaciones de información.
El contador o asesor fiscal debe validar la procedencia antes de registrar el tratamiento.
Un software facilita el cálculo y el control, pero no sustituye la interpretación de las disposiciones fiscales.
11. Ejemplo práctico de depreciación acelerada utilizando SAF
Para comprender mejor el funcionamiento de la depreciación acelerada, veamos un caso hipotético.
Una empresa manufacturera adquiere una máquina industrial con las siguientes características:
Concepto Importe
Valor de adquisición $500,000
Vida útil estimada 5 años
Valor residual $0
Importe depreciable $500,000
Método ilustrativo Saldo decreciente
Tasa ilustrativa 40% anual
Para este ejemplo se utilizará un método de saldo decreciente del 40%, únicamente con fines didácticos. No representa un porcentaje fiscal autorizado.
11.1 Desarrollo del cálculo
En el primer año se reconoce el 40% del valor inicial:
$500,000 × 40% = $200,000.
El valor pendiente después del primer año será de $300,000.
En el segundo año, el porcentaje se aplica sobre el saldo pendiente:
$300,000 × 40% = $120,000.
El procedimiento continúa durante los siguientes periodos.
Año Valor inicial Depreciación Valor final
1 $500,000 $200,000 $300,000
2 $300,000 $120,000 $180,000
3 $180,000 $72,000 $108,000
4 $108,000 $43,200 $64,800
5 $64,800 $64,800* $0
*En el último año se reconoce únicamente el saldo pendiente para completar el importe depreciable del ejemplo.
11.2 ¿Cómo ayuda SAF en este proceso?
Un sistema especializado permite organizar la información del activo y facilitar la consulta de los reportes de depreciación.
El área contable puede utilizar la información para:
· Consultar los registros de los activos.
· Revisar los importes de depreciación.
· Analizar los valores acumulados.
· Preparar información para los cierres.
· Exportar reportes para su revisión.
· Mantener un historial administrativo.
La finalidad es que el departamento contable trabaje con información estructurada y reduzca el tiempo dedicado a consolidar archivos.
12. Siete beneficios de administrar la depreciación con un Software de Activos Fijos
La automatización de los activos puede aportar ventajas importantes a las organizaciones.
Estos son siete beneficios que deben considerarse al implementar una solución como SAF.
12.1 Mayor control financiero
La empresa puede organizar la información relacionada con el valor original de sus bienes, su depreciación y su situación contable.
Esto facilita el análisis del patrimonio.
12.2 Reducción de errores manuales
Los procesos realizados mediante diferentes hojas de cálculo pueden generar errores de captura, fórmulas incorrectas y registros duplicados.
La centralización ayuda a disminuir estos riesgos.
12.3 Información disponible para auditorías
Contar con registros organizados facilita la preparación de documentación y la revisión de los activos.
Es especialmente útil cuando participan diferentes departamentos.
12.4 Mejor administración de los recursos
El departamento administrativo puede identificar qué activos están registrados, dónde se encuentran y quién es responsable de ellos.
Esto contribuye a evitar pérdidas y mejorar la utilización de los recursos.
12.5 Reportes para la toma de decisiones
Los reportes permiten analizar la situación de los activos y proporcionar información útil a los responsables financieros.
SAF ofrece opciones de consulta y exportación de informes de depreciación.
Administra tus Activos
12.6 Acceso a información centralizada
La solución se presenta como un sistema web y multiusuario, con opciones para consultar información y trabajar desde diferentes ubicaciones.
Administra tus Activos
Esto resulta útil para organizaciones que administran bienes en diferentes oficinas o instalaciones.
12.7 Mejor planeación de inversiones
Cuando la empresa conoce la antigüedad y el valor de sus activos, puede anticipar necesidades de renovación.
De esta manera, puede elaborar presupuestos y planear inversiones futuras con mayor información.
13. Errores frecuentes al administrar la depreciación de activos fijos
Incluso las empresas con departamentos contables experimentados pueden enfrentar dificultades cuando no cuentan con procedimientos adecuados.
Estos son algunos de los errores más comunes.
13.1 No actualizar el inventario
Cuando los activos cambian de ubicación, se venden o dejan de utilizarse, los registros deben actualizarse.
De lo contrario, la información puede dejar de representar la realidad.
13.2 Utilizar porcentajes incorrectos
Cada tipo de activo puede tener un tratamiento diferente.
Aplicar el mismo porcentaje de depreciación a todos los bienes puede ocasionar errores contables o fiscales.
13.3 Confundir depreciación contable con fiscal
Este es uno de los errores más importantes.
Un método contable acelerado no significa que automáticamente pueda aplicarse el mismo porcentaje para calcular la deducción fiscal.
Cada tratamiento debe documentarse por separado cuando corresponda.
13.4 No registrar las bajas de activos
Cuando un activo deja de utilizarse o se vende, debe actualizarse su situación y determinarse el tratamiento contable y fiscal correspondiente.
13.5 Depender exclusivamente de Excel
Excel es una herramienta útil, pero cuando el volumen de activos crece, administrar múltiples archivos puede generar problemas de control.
Un sistema especializado permite centralizar los registros y facilitar su seguimiento.
14. Automatización y transformación digital en la administración de activos
La transformación digital no consiste únicamente en reemplazar documentos físicos por archivos electrónicos.
También implica mejorar la forma en que una empresa administra su información y ejecuta sus procesos.
En el caso de los activos fijos, automatizar significa contar con herramientas que faciliten el registro, la consulta, el seguimiento y la generación de información.
14.1 De las hojas de cálculo a un sistema especializado
Muchas organizaciones comienzan administrando sus bienes mediante Excel.
Al principio, puede funcionar porque tienen pocos activos y una estructura sencilla.
Sin embargo, conforme aumenta el patrimonio, aparecen nuevas necesidades:
· Más usuarios.
· Más ubicaciones.
· Más movimientos.
· Más categorías.
· Más reportes.
· Mayor necesidad de auditoría.
· Mayor complejidad contable.
En este escenario, un sistema SAF ayuda a establecer una administración más ordenada.
14.2 Información disponible para diferentes departamentos
La administración de activos no es responsabilidad exclusiva del contador.
También participan:
· Finanzas.
· Contabilidad.
· Administración.
· Tecnología.
· Compras.
· Auditoría interna.
· Responsables de cada departamento.
Cuando todos trabajan con información centralizada, es más sencillo mantener criterios comunes.
14.3 Seguridad y respaldo de información
Los registros de activos representan información importante para una organización.
Por eso, es necesario considerar aspectos como permisos de usuarios, privacidad, respaldo de datos y continuidad operativa.
El sitio de SAF contempla información sobre privacidad, seguridad y respaldo dentro de su propuesta de software.
Administra tus Activos
15. Indicadores para evaluar la administración de activos fijos
Una buena administración necesita indicadores que permitan conocer el comportamiento de los bienes.
Algunos KPI que una empresa puede utilizar son:
Indicador ¿Qué permite evaluar?
Valor total de activos Patrimonio registrado
Depreciación acumulada Importe depreciado
Valor neto contable Valor pendiente después de depreciación
Antigüedad promedio Edad de los bienes
Activos por departamento Distribución de recursos
Activos sin responsable Calidad del control administrativo
Activos fuera de servicio Bienes que requieren revisión
Inversión anual Compras de activos nuevos
15.1 ¿Por qué son importantes estos indicadores?
Permiten que los responsables de la empresa dejen de trabajar únicamente con cifras aisladas y comiencen a analizar el comportamiento de sus recursos.
Por ejemplo, si una organización detecta que una gran parte de sus computadoras está llegando al final de su vida útil, puede preparar un presupuesto de renovación.
De igual forma, si existen activos sin responsable asignado, puede establecer acciones para mejorar el control físico.
16. ¿Cómo implementar SAF en una empresa?
La implementación de un Software de Activos Fijos debe realizarse mediante un proceso organizado.
No se trata solamente de instalar una herramienta. Es necesario preparar la información y definir responsabilidades.
16.1 Realizar un diagnóstico inicial
Primero debe identificarse cuántos activos tiene la empresa, cómo están registrados y qué problemas existen en su administración.
16.2 Depurar la información
Antes de cargar los registros, conviene revisar:
· Activos duplicados.
· Bienes que ya fueron dados de baja.
· Valores incorrectos.
· Ubicaciones desactualizadas.
· Responsables no identificados.
· Documentación faltante.
16.3 Definir criterios contables y fiscales
El departamento contable debe establecer los métodos, vidas útiles, valores residuales y porcentajes fiscales que correspondan.
16.4 Incorporar la información al sistema
Una vez preparada, la información puede organizarse dentro del software para comenzar su administración.
16.5 Capacitar a los usuarios
Es importante que cada persona conozca sus responsabilidades y sepa consultar o actualizar los registros que le correspondan.
16.6 Revisar los resultados
Después de iniciar la operación, deben compararse los registros del sistema con la información contable y los inventarios físicos.
Este proceso permite identificar diferencias y corregirlas oportunamente.
¿Por qué elegir SAF para administrar los activos de tu empresa?
Una empresa que necesita mejorar su administración patrimonial requiere una solución que facilite el trabajo cotidiano de sus responsables. SAF, disponible en software-activos.com.mx, presenta una propuesta enfocada en el control de activos fijos, la administración de información, la depreciación contable y fiscal, y la generación de reportes.